Domain produktdepot.de kaufen?
Wir ziehen mit dem Projekt
produktdepot.de um.
Sind Sie am Kauf der Domain
produktdepot.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain produktdepot.de kaufen?
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **

Ähnliche Suchbegriffe für Kommanditgesellschaft KG
Top-Angebote
Produkte zum Begriff Kommanditgesellschaft KG:
-
Lexware Warenwirtschaft 2026Lexware Warenwirtschaft 2025 – Ihre All-in-One-Lösung für effektives Geschäftsmanagement Mit Lexware Warenwirtschaft 2025 erhalten Sie eine umfassende Softwarelösung, die speziell auf die Bedürfnisse von kleinen und mittelständischen Unternehmen zugeschnitten ist. Diese Software vereinfacht die Verwaltung von Aufträgen, Rechnungen, Lagerbeständen und vieles mehr – alles in einer benutzerfreundlichen Oberfläche. Maximale Effizienz in der Auftragsbearbeitung Mit Lexware Warenwirtschaft 2025 können Sie Ihre Aufträge schneller und effizienter abwickeln. Ob Angebote, Rechnungen oder Lieferscheine – alles ist dank der intuitiven Bedienung und der automatisierten Prozesse nur wenige Klicks entfernt. Besonders hilfreich ist das integrierte dreistufige Mahnwesen, das Ihre Kundenverwaltung unterstützt und Zahlungsausfälle minimiert. Die integrierte Cloud-Lösung macht es möglich, von überall auf Ihre Daten zuzugreifen. Mit Lexware mobile können Sie Ihre Auftragsbearbeitung auch unterwegs erledigen. Das bedeutet, dass Sie selbst bei Kundenterminen stets Zugriff auf aktuelle Daten haben – ob über Ihr Smartphone, Tablet oder Laptop. Mit Lexware Warenwirtschaft 2025 behalten Sie jederzeit den Überblick über Ihre Lagerbestände. Von der Warenannahme bis zur Rückstandsverwaltung – die Software hilft Ihnen, Engpässe zu vermeiden und Ihr Lager optimal zu organisieren. Durch detaillierte Berichte wissen Sie immer, welche Artikel nachbestellt werden müssen. Unterstützung für E-Rechnungen Lexware Warenwirtschaft 2025 unterstützt die Formate ZUGFeRD und XRechnung , um den Anforderungen der digitalen Buchhaltung gerecht zu werden. Dies ermöglicht eine reibungslose Kommunikation mit Geschäftspartnern und Steuerbehörden. Die Software bietet eine nahtlose Integration von wichtigen Schnittstellen wie DATEV und Online-Banking. Das spart nicht nur Zeit, sondern gewährleistet auch einen schnellen und sicheren Datenaustausch mit Steuerberatern oder Banken. Lexware Warenwirtschaft 2025 erlaubt die gleichzeitige Nutzung durch mehrere Arbeitsplätze. Diese Netzwerkfähigkeit sorgt für eine dynamische und effiziente Zusammenarbeit in Ihrem Unternehmen, selbst bei großen Datenmengen. One-Stop-Shop (OSS) leicht gemacht Wenn Sie Produkte oder Dienstleistungen in andere EU-Länder verkaufen, erleichtert die Software die Teilnahme am OSS-Verfahren . Alle relevanten Umsatzsteuerdaten werden automatisch erfasst, wodurch Sie Zeit und Aufwand sparen. Warum Lexware Warenwirtschaft 2025? Benutzerfreundliches Design für maximale Produktivität Umfassende Berichte für fundierte Geschäftsentscheidungen Zukunftssichere Unterstützung für digitale Prozesse Vergleich zwischen Lexware Warenwirtschaft 2024 und 2025 Funktion Lexware Warenwirtschaft 2024 Lexware Warenwirtschaft 2025 Cloud-Integration Nur Basisfunktionen Erweiterte mobile Funktionen mit Lexware mobile Unterstützung für E-Rechnungen Nur ZUGFeRD basic/comfort ZUGFeRD und XRechnung vollständig unterstützt OSS-Unterstützung Grundlegende Erfassung von OSS-Daten Automatisierte Erfassung und detaillierte Auswertungen Benutzeroberfläche Klassisch und funktional Modernisiert mit verbesserter Benutzerfreundlichkeit Netzwerkfähigkeit Für bis zu 3 Arbeitsplätze Erweiterbar für bis zu 5 Arbeitsplätze Lagerverwaltung Manuelle Prozesse Automatisierte Bestandswarnungen und Berichte Schnittstellen DATEV und Online-Banking DATEV, Online-Banking und neue CRM-Integrationen Systemvoraussetzungen Kompatibel mit Windows 10 und 11 Optimiert für Windows 11 Systemanforderungen Komponente Anforderungen Betriebssystem Windows 11, 10, 8.1 Prozessor 2 GHz oder schneller Arbeitsspeicher Mindestens 4 GB RAM Festplattenspeicher 1 GB freier Speicherplatz Bildschirmauflösung Mindestens 1366x768 Internetverbindung Erforderlich für Produktaktivierung und Updates Zusätzlich Aktueller Webbrowser1039,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommissionierung, Fachbücher von Friedrich Niemann, Christopher ReiningDas Fachbuch "Kommissionierung" von Friedrich Niemann und Christopher Reining bietet eine umfassende Analyse der innerbetrieblichen Materialflusssysteme, insbesondere der Kommissionierung. Es beleuchtet die entscheidende Rolle, die diese Prozesse in der Schnittstelle zwischen Unternehmen und Kunden spielen, sowie deren Bedeutung für die Produktionsversorgung. Das Buch behandelt verschiedene Gestaltungsmöglichkeiten von Kommissioniersystemen und hebt die Relevanz von Reaktionszeiten und Kosten hervor. Angesichts der nach wie vor hohen Anzahl manueller Vorgänge in der Kommissionierung ist der Kostenaspekt besonders wichtig. Die Autoren erweitern bestehende Theorien um neue Erkenntnisse zu Systemen, Berechnungen und Verfahren zur Ermittlung von Zeitdaten. Zahlreiche Abbildungen und strukturierte Übersichten unterstützen das Verständnis und erleichtern das Einarbeiten in die Materie. Praxisnahe Beispiele ermöglichen es den Leserinnen und Lesern, das erlernte Wissen zu reflektieren und anzuwenden.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
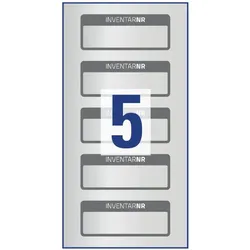
Avery, Etiketten, Inventar-EtikettenDie Inventar-Etiketten von AVERY ZWECKFORM sind eine praktische Lösung zur dauerhaften Kennzeichnung und Sicherung Ihres Inventars. Mit einem Format von 50 x 20 mm und einer silbernen Oberfläche bieten diese Etiketten nicht nur eine ansprechende Optik, sondern auch eine hohe Funktionalität. Sie sind kratzbeständig und wetterfest, was sie ideal für den Einsatz in verschiedenen Umgebungen macht. Jedes Set enthält 50 Etiketten, die in einem praktischen Spenderheft angeordnet sind, was die Handhabung erleichtert. Die Etiketten können einfach mit einem Folienstift oder Kugelschreiber beschriftet werden, sodass individuelle Anpassungen vor Ort problemlos möglich sind. Ihre hohe Strapazierfähigkeit und die Resistenz gegen Wasser, Öl sowie Reinigungs- und Desinfektionsmittel machen sie zu einer zuverlässigen Wahl für alle, die Wert auf Qualität und Langlebigkeit legen. Zudem sind die Etiketten reissfest und temperaturbeständig von -40 °C bis +150 °C, was sie für stärkere Beanspruchungen prädestiniert. - Kratzbeständiger und wetterfester Aufdruck für Langlebigkeit - Einfaches Beschriften mit Folienstift oder Kugelschreiber - Haftung auf verschiedenen Oberflächen, resistent gegen Flüssigkeiten - Reissfest und temperaturbeständig von -40 °C bis +150 °C - Praktisches Spenderheft für einfache Handhabung.94,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware warenwirtschaft premium (Abo)Große Warenmengen, hohe Auftragsvolumen – für diese netzwerkfähige Software kein Problem. Ob Auftragsbearbeitung, Rechnungsstellung oder Projektverwaltung: Sie erledigen alle Aufgaben effizient und professionell. Dank vielfältiger Auswertungsmöglichkeiten haben Sie alle wichtigen Kennzahlen im Überblick.898,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **

Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **
Top-Angebote
Produkte zum Begriff Kommanditgesellschaft KG:
-
Fautz:Die Kommanditgesellschaft auf Akt, Fachbücher von Justus FautzDas Fachbuch "Die Kommanditgesellschaft auf Aktien" von Justus Fautz bietet eine umfassende Analyse der hybriden Rechtsform der Kommanditgesellschaft auf Aktien (KGaA) und deren Relevanz im Kontext von Aktionärs- und Investoraktivismus. Während die wissenschaftliche Diskussion bisher vorwiegend die Aktiengesellschaft (AG) behandelt hat, beleuchtet dieses Werk die spezifischen Governance-Besonderheiten der KGaA. Es wird untersucht, inwieweit die KGaA Ziel von Leerverkäufen und aktivistischem Verhalten werden kann. Durch eine rechtstatsächliche Auswertung der börsennotierten KGaA wird ein prägnanter Überblick über Gesellschafterstrukturen und Governance-Varianten gegeben. Zudem werden strukturelle Schwächen identifiziert, die Aktivisten ausnutzen könnten, sowie mögliche Gestaltungs- und Abwehrmöglichkeiten für die KGaA. Das Buch schliesst eine Forschungslücke und bietet eine belastbare Grundlage für die rechtliche Einordnung und strategische Bewertung der KGaA im Vergleich zur AG.98,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
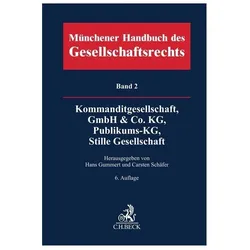
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Fachbücher von Hans Gummert, Lutz WeipertZum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogene Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick Von der Praxis für die Praxis Benutzerfreundliche Gliederung Klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Aussengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.).239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Warenwirtschaft 2026Lexware Warenwirtschaft 2025 – Ihre All-in-One-Lösung für effektives Geschäftsmanagement Mit Lexware Warenwirtschaft 2025 erhalten Sie eine umfassende Softwarelösung, die speziell auf die Bedürfnisse von kleinen und mittelständischen Unternehmen zugeschnitten ist. Diese Software vereinfacht die Verwaltung von Aufträgen, Rechnungen, Lagerbeständen und vieles mehr – alles in einer benutzerfreundlichen Oberfläche. Maximale Effizienz in der Auftragsbearbeitung Mit Lexware Warenwirtschaft 2025 können Sie Ihre Aufträge schneller und effizienter abwickeln. Ob Angebote, Rechnungen oder Lieferscheine – alles ist dank der intuitiven Bedienung und der automatisierten Prozesse nur wenige Klicks entfernt. Besonders hilfreich ist das integrierte dreistufige Mahnwesen, das Ihre Kundenverwaltung unterstützt und Zahlungsausfälle minimiert. Die integrierte Cloud-Lösung macht es möglich, von überall auf Ihre Daten zuzugreifen. Mit Lexware mobile können Sie Ihre Auftragsbearbeitung auch unterwegs erledigen. Das bedeutet, dass Sie selbst bei Kundenterminen stets Zugriff auf aktuelle Daten haben – ob über Ihr Smartphone, Tablet oder Laptop. Mit Lexware Warenwirtschaft 2025 behalten Sie jederzeit den Überblick über Ihre Lagerbestände. Von der Warenannahme bis zur Rückstandsverwaltung – die Software hilft Ihnen, Engpässe zu vermeiden und Ihr Lager optimal zu organisieren. Durch detaillierte Berichte wissen Sie immer, welche Artikel nachbestellt werden müssen. Unterstützung für E-Rechnungen Lexware Warenwirtschaft 2025 unterstützt die Formate ZUGFeRD und XRechnung , um den Anforderungen der digitalen Buchhaltung gerecht zu werden. Dies ermöglicht eine reibungslose Kommunikation mit Geschäftspartnern und Steuerbehörden. Die Software bietet eine nahtlose Integration von wichtigen Schnittstellen wie DATEV und Online-Banking. Das spart nicht nur Zeit, sondern gewährleistet auch einen schnellen und sicheren Datenaustausch mit Steuerberatern oder Banken. Lexware Warenwirtschaft 2025 erlaubt die gleichzeitige Nutzung durch mehrere Arbeitsplätze. Diese Netzwerkfähigkeit sorgt für eine dynamische und effiziente Zusammenarbeit in Ihrem Unternehmen, selbst bei großen Datenmengen. One-Stop-Shop (OSS) leicht gemacht Wenn Sie Produkte oder Dienstleistungen in andere EU-Länder verkaufen, erleichtert die Software die Teilnahme am OSS-Verfahren . Alle relevanten Umsatzsteuerdaten werden automatisch erfasst, wodurch Sie Zeit und Aufwand sparen. Warum Lexware Warenwirtschaft 2025? Benutzerfreundliches Design für maximale Produktivität Umfassende Berichte für fundierte Geschäftsentscheidungen Zukunftssichere Unterstützung für digitale Prozesse Vergleich zwischen Lexware Warenwirtschaft 2024 und 2025 Funktion Lexware Warenwirtschaft 2024 Lexware Warenwirtschaft 2025 Cloud-Integration Nur Basisfunktionen Erweiterte mobile Funktionen mit Lexware mobile Unterstützung für E-Rechnungen Nur ZUGFeRD basic/comfort ZUGFeRD und XRechnung vollständig unterstützt OSS-Unterstützung Grundlegende Erfassung von OSS-Daten Automatisierte Erfassung und detaillierte Auswertungen Benutzeroberfläche Klassisch und funktional Modernisiert mit verbesserter Benutzerfreundlichkeit Netzwerkfähigkeit Für bis zu 3 Arbeitsplätze Erweiterbar für bis zu 5 Arbeitsplätze Lagerverwaltung Manuelle Prozesse Automatisierte Bestandswarnungen und Berichte Schnittstellen DATEV und Online-Banking DATEV, Online-Banking und neue CRM-Integrationen Systemvoraussetzungen Kompatibel mit Windows 10 und 11 Optimiert für Windows 11 Systemanforderungen Komponente Anforderungen Betriebssystem Windows 11, 10, 8.1 Prozessor 2 GHz oder schneller Arbeitsspeicher Mindestens 4 GB RAM Festplattenspeicher 1 GB freier Speicherplatz Bildschirmauflösung Mindestens 1366x768 Internetverbindung Erforderlich für Produktaktivierung und Updates Zusätzlich Aktueller Webbrowser1039,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommissionierung, Fachbücher von Friedrich Niemann, Christopher ReiningDas Fachbuch "Kommissionierung" von Friedrich Niemann und Christopher Reining bietet eine umfassende Analyse der innerbetrieblichen Materialflusssysteme, insbesondere der Kommissionierung. Es beleuchtet die entscheidende Rolle, die diese Prozesse in der Schnittstelle zwischen Unternehmen und Kunden spielen, sowie deren Bedeutung für die Produktionsversorgung. Das Buch behandelt verschiedene Gestaltungsmöglichkeiten von Kommissioniersystemen und hebt die Relevanz von Reaktionszeiten und Kosten hervor. Angesichts der nach wie vor hohen Anzahl manueller Vorgänge in der Kommissionierung ist der Kostenaspekt besonders wichtig. Die Autoren erweitern bestehende Theorien um neue Erkenntnisse zu Systemen, Berechnungen und Verfahren zur Ermittlung von Zeitdaten. Zahlreiche Abbildungen und strukturierte Übersichten unterstützen das Verständnis und erleichtern das Einarbeiten in die Materie. Praxisnahe Beispiele ermöglichen es den Leserinnen und Lesern, das erlernte Wissen zu reflektieren und anzuwenden.99,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Fragen gibt es zur Kommanditgesellschaft (KG)?
Einige Fragen, die zur Kommanditgesellschaft (KG) gestellt werden könnten, sind: Wie funktioniert die Haftung der Gesellschafter in einer KG? Welche Rolle spielen die Komplementäre und die Kommanditisten in der Gesellschaft? Welche Vorteile und Nachteile hat die Rechtsform der KG im Vergleich zu anderen Unternehmensformen? **
-
Wie erfolgt die Umwandlung von UG (haftungsbeschränkt) in eine KG (Kommanditgesellschaft)?
Die Umwandlung einer UG (haftungsbeschränkt) in eine KG erfolgt durch eine Änderung des Gesellschaftsvertrags. Dabei wird die UG in eine Komplementär-GmbH umgewandelt, die als persönlich haftende Gesellschafterin in der KG fungiert. Die bisherigen Gesellschafter der UG werden zu Kommanditisten der KG. **
-
Was ist der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG)?
Der wesentliche Unterschied zwischen einer Kommanditgesellschaft (KG) und einer Offenen Gesellschaft (OG) besteht darin, dass bei einer KG sowohl Komplementäre als auch Kommanditisten beteiligt sind. Die Komplementäre haben eine persönliche Haftung und sind aktiv in der Geschäftsführung tätig, während die Kommanditisten nur mit ihrer Einlage haften und keine aktive Rolle in der Geschäftsführung haben. Bei einer OG haften alle Gesellschafter persönlich und aktiv für die Verbindlichkeiten der Gesellschaft. **
-
Wem gehört eine Kommanditgesellschaft?
Eine Kommanditgesellschaft gehört mindestens zwei Parteien: einem oder mehreren persönlich haftenden Gesellschaftern und einem oder mehreren Kommanditisten. Die persönlich haftenden Gesellschafter sind für die Verbindlichkeiten der Gesellschaft unbeschränkt haftbar, während die Kommanditisten nur bis zur Höhe ihrer Einlage haften. Die persönlich haftenden Gesellschafter sind in der Regel natürliche Personen, während Kommanditisten auch juristische Personen sein können. Somit gehört eine Kommanditgesellschaft den Gesellschaftern, die sich an ihr beteiligen und die Verantwortung für das Unternehmen tragen. **
Ähnliche Suchbegriffe für Kommanditgesellschaft KG
-
Avery, Etiketten, Inventar-EtikettenDie Inventar-Etiketten von AVERY ZWECKFORM sind eine praktische Lösung zur dauerhaften Kennzeichnung und Sicherung Ihres Inventars. Mit einem Format von 50 x 20 mm und einer silbernen Oberfläche bieten diese Etiketten nicht nur eine ansprechende Optik, sondern auch eine hohe Funktionalität. Sie sind kratzbeständig und wetterfest, was sie ideal für den Einsatz in verschiedenen Umgebungen macht. Jedes Set enthält 50 Etiketten, die in einem praktischen Spenderheft angeordnet sind, was die Handhabung erleichtert. Die Etiketten können einfach mit einem Folienstift oder Kugelschreiber beschriftet werden, sodass individuelle Anpassungen vor Ort problemlos möglich sind. Ihre hohe Strapazierfähigkeit und die Resistenz gegen Wasser, Öl sowie Reinigungs- und Desinfektionsmittel machen sie zu einer zuverlässigen Wahl für alle, die Wert auf Qualität und Langlebigkeit legen. Zudem sind die Etiketten reissfest und temperaturbeständig von -40 °C bis +150 °C, was sie für stärkere Beanspruchungen prädestiniert. - Kratzbeständiger und wetterfester Aufdruck für Langlebigkeit - Einfaches Beschriften mit Folienstift oder Kugelschreiber - Haftung auf verschiedenen Oberflächen, resistent gegen Flüssigkeiten - Reissfest und temperaturbeständig von -40 °C bis +150 °C - Praktisches Spenderheft für einfache Handhabung.94,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware warenwirtschaft premium (Abo)Große Warenmengen, hohe Auftragsvolumen – für diese netzwerkfähige Software kein Problem. Ob Auftragsbearbeitung, Rechnungsstellung oder Projektverwaltung: Sie erledigen alle Aufgaben effizient und professionell. Dank vielfältiger Auswertungsmöglichkeiten haben Sie alle wichtigen Kennzahlen im Überblick.898,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Münchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille GesellschaftMünchener Handbuch des Gesellschaftsrechts Bd. 2: Kommanditgesellschaft, GmbH & Co. KG, Publikums-KG, Stille Gesellschaft , Zum Werk Mit diesem Band wird das mittlerweile neunbändige Standardwerk des Gesellschaftsrechts in weiteren wichtigen Teilgebieten aktualisiert. Zusammen mit dem parallel neu aufgelegten Band 1 stellt dieser Band 2 das gesamte Recht der Personengesellschaften umfassend und fundiert dar. Inhalt Gesetzestypische KG Entwicklung, Bedeutung und Entstehung der Gesellschaft Geschäftsführung und Vertretung, Beirat Allgemeine Rechte und Pflichten aus der Mitgliedschaft Vermögensbezogenen Rechte und Pflichten Rechtsbeziehungen der Gesellschaft zu Dritten Eintritt und Austritt des Gesellschafters unter Lebenden Der Tod des Gesellschafters Auflösung, Liquidation und Insolvenz der Gesellschaft GmbH & Co. KG Rechtliche Strukturen Geschäftsführung, Vertretung, Kontrollorgane Kapitalaufbringung und Kapitalerhaltung, Insolvenz Steuerrecht der GmbH & Co. KG Publikums-KG Rechtliche Strukturen Sonderrecht der Publikums-KG Initiatoren- und Gründerverantwortlichkeit Steuerliche Hinweise Stille Gesellschaft Begriff und Bedeutung Nicht vermögensbezogene Rechte und Pflichten der Gesellschafter Die vermögensbezogenen Rechte und Pflichten der Gesellschafter Auflösung, Liquidation und Insolvenz des Geschäftsinhabers Die fehlerhafte Gesellschaft Vorteile auf einen Blick von der Praxis für die Praxis benutzerfreundliche Gliederung klare und prägnante Darstellung zivil-/gesellschaftsrechtlicher als auch steuerrechtlicher Aspekte Zur Neuauflage Aufgrund des Inkrafttretens des MoPeG am 1.1.2024 ergeben sich grundlegende Änderungen der gesetzlichen Bestimmungen des BGB-Gesellschaftsrechts sowie diejenigen der Handelsgesellschaften. Besonders im Recht der GbR sind, verglichen mit der alten Fassung der §§ 705 ff., sämtliche Vorschriften neu formuliert worden und sie folgen systematisch einem Aufbau, der konsequent zwischen der rechtsfähigen Außengesellschaft und der nicht rechtsfähigen Innengesellschaft differenziert. Eine der wichtigsten Änderungen ist die Einführung eines neuen Gesellschaftsregisters (§§ 707 ff.). Auch im Recht der OHG (§§ 105 ff. HGB) wurden sämtliche Vorschriften neu formuliert und geordnet. Im Bereich der KG (§§ 161 ff. HGB) gibt es punktuelle Änderungen, aber mit durchaus bemerkenswerten Detailkorrekturen. Die wohl wichtigste Änderung für die Handelsgesellschaften stellt das neue Beschlussmängelrecht dar (§§ 110-115 HGB), aber auch ihre grundsätzliche Öffnung für Freiberufler. Zielgruppe Für Praktikerinnen und Praktiker des Wirtschaftsrechts, insbesondere Rechtsanwaltschaft, Notariate, Steuerberatung, Wirtschaftsprüfung und Kaufleute, Fondsverwaltung und Treuhänderinnen und Treuhänder, Gesellschafterinnen und Gesellschafter und Geschäftsführung. , Tagfahrleuchten > Beleuchtung , Auflage: 6., neubearbeitete Auflage, Erscheinungsjahr: 20240523, Produktform: Leinen, Redaktion: Gummert, Hans~Schäfer, Carsten, Edition: NED, Auflage: 24006, Auflage/Ausgabe: 6., neubearbeitete Auflage, Seitenzahl/Blattzahl: 2436, Keyword: Fonds; GmbH&CoKG; Kommanditgesellschaft; Kommanditist; Komplementär; Personengesellschaft; PublikumsKG; Stille Gesellschaft, Fachschema: Handelsrecht~Gesellschaft (des bürgerlichen Rechts) / Kommanditgesellschaft~KG~Kommanditgesellschaft~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 2436 Blätter, Länge: 246, Breite: 168, Höhe: 65, Gewicht: 1976, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Steuern zahlt eine Kommanditgesellschaft?
Welche Steuern zahlt eine Kommanditgesellschaft? **
-
Ist eine GmbH eine Kommanditgesellschaft?
Nein, eine GmbH (Gesellschaft mit beschränkter Haftung) ist keine Kommanditgesellschaft. Bei einer GmbH haften die Gesellschafter nur mit ihrer Einlage, während bei einer Kommanditgesellschaft mindestens ein Gesellschafter unbeschränkt haftet (Komplementär) und die anderen Gesellschafter nur mit ihrer Einlage haften (Kommanditisten). Die GmbH ist eine juristische Person, während die Kommanditgesellschaft eine Personengesellschaft ist. Die Gründung und Struktur einer GmbH unterscheidet sich daher deutlich von einer Kommanditgesellschaft. **
-
Welche Merkmale kennzeichnen eine Kommanditgesellschaft?
Welche Merkmale kennzeichnen eine Kommanditgesellschaft? **
-
Ist die Kommanditgesellschaft eine juristische Person?
Ist die Kommanditgesellschaft eine juristische Person? Eine Kommanditgesellschaft ist keine juristische Person, sondern eine Personengesellschaft. Das bedeutet, dass sie rechtlich gesehen keine eigene Rechtspersönlichkeit besitzt. Stattdessen haften die Gesellschafter persönlich und unbeschränkt für die Verbindlichkeiten der Gesellschaft. Die Kommanditgesellschaft wird durch den Gesellschaftsvertrag geregelt und besteht aus mindestens einem persönlich haftenden Gesellschafter (Komplementär) und einem oder mehreren beschränkt haftenden Gesellschaftern (Kommanditisten). **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.